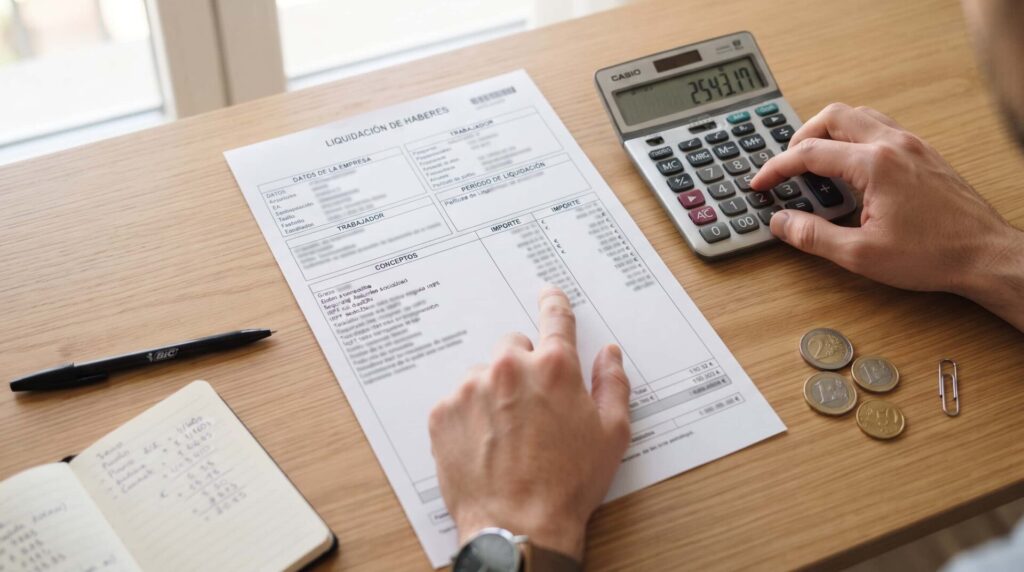
Una nómina puede parecer complicada a primera vista. Salario base, complementos, bases de cotización, porcentajes, IRPF, contingencias comunes… En una sola página aparecen muchos conceptos que no siempre resultan fáciles de interpretar.
Sin embargo, leer una nómina es mucho más sencillo si la dividimos en unas pocas partes y analizamos cada una por separado.
La estructura básica que vamos a seguir en esta guía es:
datos de empresa y trabajador → devengos → deducciones → líquido a percibir → bases de cotización.
Además, en la parte final de muchas nóminas encontrarás información sobre las aportaciones que realiza la propia empresa a la Seguridad Social. El modelo oficial del recibo salarial debe informar de la cotización total, diferenciando la aportación empresarial de la correspondiente al trabajador.
El objetivo de esta guía es práctico: que puedas tener tu propia nómina delante e ir identificando cada apartado mientras avanzas por el artículo.
Las partes de una nómina que debes conocer
Aunque el diseño puede variar entre empresas y programas de gestión de nóminas, los conceptos fundamentales son los mismos.
Esta tabla permite hacerse una primera idea de lo que vamos a encontrar:
| Parte | Qué muestra |
|---|---|
| Encabezado | Datos de la empresa y del trabajador |
| Periodo de liquidación | Periodo que se está pagando |
| Devengos | Cantidades generadas por el trabajador |
| Deducciones | Cantidades que se descuentan |
| Líquido a percibir | Cantidad final que recibe el trabajador |
| Bases de cotización | Importes utilizados para calcular las cotizaciones |
| Aportación empresarial | Cotizaciones asumidas por la empresa |
Una de las claves para no perderse es no intentar interpretar todas las cifras simultáneamente.
Primero comprueba quién emite la nómina y a qué periodo corresponde. Después revisa lo que has generado durante ese periodo. A continuación, comprueba qué cantidades se descuentan. Finalmente podrás entender cómo se llega al importe que recibes en tu cuenta y qué bases se han utilizado para calcular las cotizaciones.
Encabezado: datos de la empresa y del trabajador
La parte superior de la nómina identifica a las dos partes de la relación laboral: la empresa y el trabajador.
Aunque normalmente pasamos rápidamente por esta información para llegar al salario, merece la pena comprobarla, especialmente al recibir las primeras nóminas de una empresa o cuando se ha producido algún cambio en la relación laboral.
Datos de la empresa
Entre los datos identificativos pueden aparecer el nombre o razón social de la empresa, su domicilio y su identificación fiscal.
También es habitual encontrar el Código de Cuenta de Cotización (CCC).
Este código identifica la cuenta utilizada por la empresa en sus relaciones de cotización con la Seguridad Social. Para entender una nómina no necesitas conocer su funcionamiento administrativo en detalle; basta con saber que forma parte de la información vinculada a la cotización de la empresa y sus trabajadores.
Datos del trabajador
En esta parte podrás encontrar datos como tu nombre, NIF y número de afiliación a la Seguridad Social.
También pueden aparecer referencias relacionadas con tu clasificación profesional y con la cotización, entre ellas el grupo profesional y el grupo de cotización.
Conviene comprobar que los datos personales son correctos, pero también prestar atención a la información profesional. Una clasificación incorrecta puede tener más importancia que un simple error administrativo.
Grupo profesional y grupo de cotización no son lo mismo
Es fácil confundirlos porque ambos pueden aparecer en la misma zona de la nómina, pero representan cosas diferentes.
El grupo profesional está relacionado con la clasificación profesional del trabajador. El Estatuto de los Trabajadores establece que mediante la negociación colectiva o, en su defecto, acuerdo entre empresa y representantes de los trabajadores se establece el sistema de clasificación profesional por grupos profesionales. En esta clasificación entran cuestiones relacionadas con las funciones, tareas, responsabilidades y aptitudes profesionales.
El grupo de cotización, en cambio, pertenece al ámbito de la Seguridad Social y se utiliza dentro del sistema de cotización.
Por tanto:
grupo profesional ≠ grupo de cotización.
Si quieres comprobar si el salario que figura en tu nómina coincide con el correspondiente a tu clasificación y convenio, puedes utilizar nuestra Calculadora de salario según convenio.
Periodo de liquidación: qué mes y días te están pagando
Antes de empezar a sumar cantidades, comprueba qué periodo está liquidando realmente la nómina.
En el recibo aparecerá un periodo de liquidación, normalmente indicando las fechas de inicio y final, además del número de días que se están teniendo en cuenta.
En una nómina mensual ordinaria puede parecer un dato poco importante, pero resulta especialmente útil cuando ha habido una incorporación o baja durante el mes, una ausencia, una situación de incapacidad temporal u otra circunstancia que pueda afectar a la liquidación.
La primera comprobación es muy sencilla:
¿El periodo y los días que aparecen corresponden con lo que esperaba que me pagaran?
Si la respuesta es no, conviene averiguar el motivo antes de intentar interpretar el resto de cantidades.
Devengos: todo lo que has generado ese mes
Llegamos a una de las partes fundamentales de la nómina.
Los devengos recogen las cantidades generadas durante el periodo de liquidación antes de aplicar las deducciones que correspondan.
La suma de esas cantidades dará lugar al total devengado.
Sin embargo, dentro de los devengos existe una distinción importante: no todas las cantidades que puede recibir un trabajador tienen naturaleza salarial.
Percepciones salariales
Las percepciones salariales son las cantidades que retribuyen el trabajo realizado o determinados periodos computables como trabajo.
Dentro de ellas pueden aparecer diferentes conceptos.
Salario base
Es una de las primeras cifras que deberías localizar.
El salario base es la retribución fijada por unidad de tiempo o de obra y su cuantía estará condicionada por las reglas aplicables a la relación laboral, especialmente el convenio colectivo y el contrato.
Por eso, ver una cantidad en la casilla de salario base no permite saber por sí solo si el trabajador está cobrando correctamente. Hay que comprobar qué convenio y clasificación profesional corresponden.
Nuestra Calculadora de salario según convenio puede ayudarte precisamente con esta comprobación.
Complementos salariales
Junto al salario base pueden aparecer diferentes complementos.
Dependiendo del convenio y de las condiciones del puesto, pueden existir conceptos relacionados con la antigüedad, características del trabajo, nocturnidad, turnicidad, productividad u otras circunstancias.
No todos los trabajadores tienen derecho a los mismos complementos ni todos los convenios utilizan las mismas denominaciones. Por eso, si aparece un plus que no entiendes —o crees que debería aparecer uno que falta—, el convenio colectivo es una de las primeras fuentes que deberías consultar.
Horas extraordinarias
Si has realizado horas extraordinarias y procede su retribución económica, pueden aparecer diferenciadas en la nómina.
Las horas extraordinarias tienen además particularidades en materia de cotización. En 2026 continúa existiendo una cotización adicional específica, con tipos distintos según se trate de horas extraordinarias motivadas por fuerza mayor o del resto de horas extraordinarias.
Si necesitas comprobar su importe, puedes utilizar nuestra Calculadora de horas extra.
Horas complementarias
No deben confundirse con las horas extraordinarias.
Las horas complementarias están vinculadas al trabajo a tiempo parcial y cuentan con su propia regulación. Por eso, si tienes un contrato a tiempo parcial, es importante distinguir qué tipo de horas aparecen reflejadas en la nómina.
Pagas extraordinarias
Las pagas extraordinarias pueden cobrarse en determinados momentos del año o, cuando legalmente corresponda, aparecer prorrateadas entre las mensualidades.
Si están prorrateadas, en los devengos de cada mes puede aparecer una cantidad correspondiente a esa prorrata.
Más adelante veremos un matiz muy importante: que aparezca una prorrata de pagas extraordinarias al calcular determinadas bases de cotización no significa necesariamente que la empresa te esté pagando las extras todos los meses.
Salario en especie
Parte de la retribución también puede satisfacerse mediante bienes, derechos o servicios en lugar de dinero.
Es lo que conocemos como salario en especie. Su tratamiento tiene reglas específicas y el modelo oficial de nómina contempla expresamente esta posibilidad dentro de las percepciones salariales.
Percepciones no salariales
La nómina también puede contener cantidades que recibe el trabajador pero que no tienen naturaleza salarial.
El modelo oficial diferencia expresamente estas percepciones de las salariales. Entre los conceptos que contempla se encuentran determinadas indemnizaciones o suplidos, prestaciones e indemnizaciones de la Seguridad Social y determinadas indemnizaciones correspondientes a traslados, suspensiones o despidos.
Un ejemplo típico de suplido puede ser una cantidad destinada a compensar un gasto que el trabajador ha tenido que realizar como consecuencia de su actividad laboral, siempre que concurran las circunstancias correspondientes.
Aquí conviene evitar una conclusión demasiado rápida: que una cantidad figure como percepción no salarial no significa automáticamente que esté siempre exenta de cotización o tributación.
El tratamiento dependerá del concepto concreto, de sus límites y de las normas aplicables.
¿Qué significa “total devengado”?
Una vez identificadas las percepciones, entender el total devengado resulta mucho más sencillo.
Imaginemos una nómina con estos conceptos:
| Concepto | Importe |
|---|---|
| Salario base | 1.400 € |
| Complemento salarial | 150 € |
| Prorrata de paga extraordinaria | 200 € |
| Total devengado | 1.750 € |
El trabajador ha generado 1.750 euros en ese periodo.
Pero hay una idea fundamental:
El total devengado no es necesariamente lo que vas a recibir en tu cuenta bancaria.
Todavía hay que aplicar las deducciones correspondientes.
Entre ellas encontraremos las cotizaciones del trabajador a la Seguridad Social y, cuando corresponda, la retención del IRPF. Precisamente esas deducciones son las que nos permitirán pasar del importe bruto al líquido a percibir que finalmente aparece en la nómina.
Deducciones: por qué cobras menos que el total devengado
Una vez calculado el total devengado, llegamos a la parte de la nómina en la que aparecen las cantidades que se descuentan antes de obtener el importe final.
Estas cantidades son las deducciones.
Algunas corresponden a las cotizaciones del trabajador a la Seguridad Social, otras pueden proceder de la retención del IRPF y, dependiendo de las circunstancias, pueden existir otros conceptos.
Por eso, si en el apartado anterior obteníamos un total devengado de 1.750 euros, no debemos esperar necesariamente recibir esos 1.750 euros en nuestra cuenta.
Cotizaciones del trabajador a la Seguridad Social
Parte de las cotizaciones a la Seguridad Social corresponde a la empresa y otra parte al trabajador.
La parte correspondiente al trabajador aparece como una deducción en su nómina.
Entre los principales conceptos que puedes encontrar están las contingencias comunes, desempleo, formación profesional y el Mecanismo de Equidad Intergeneracional (MEI). Las horas extraordinarias, cuando existen, tienen además una cotización adicional específica.
En 2026, en el Régimen General, la aportación ordinaria del trabajador por contingencias comunes es del 4,70 % de la correspondiente base de cotización.
En el caso del desempleo, el porcentaje depende de la modalidad contractual. Por ejemplo, para la contratación indefinida el tipo total en 2026 es del 7,05 %, del que 1,55 % corresponde al trabajador y 5,50 % a la empresa.
Para formación profesional, el tipo total es del 0,70 %, correspondiendo 0,10 % al trabajador y 0,60 % a la empresa.
A estos conceptos se suma actualmente el Mecanismo de Equidad Intergeneracional (MEI). En 2026 se aplica un tipo del 0,90 % sobre la base de cotización por contingencias comunes, distribuido entre empresa y trabajador. Al trabajador le corresponde 0,15 % y a la empresa el 0,75 %.
No es necesario memorizar todos estos porcentajes para entender una nómina. Lo importante es saber que estas deducciones financian distintas contingencias y no deben confundirse con el IRPF.
Además, los tipos pueden cambiar y existen particularidades según el tipo de contrato, régimen o situación del trabajador. Si estás revisando una nómina de otro año, no deberías utilizar automáticamente los porcentajes de 2026.
Retención del IRPF
Otra de las deducciones que puede aparecer en la nómina es la retención del Impuesto sobre la Renta de las Personas Físicas (IRPF).
Aquí encontramos una diferencia fundamental respecto a las cotizaciones anteriores.
La Seguridad Social y el IRPF no son el mismo descuento ni tienen la misma finalidad.
La retención de IRPF que realiza la empresa es un pago a cuenta del impuesto. La empresa descuenta esa cantidad de la nómina y la ingresa en Hacienda por cuenta del trabajador.
Por tanto, no es dinero que la empresa se quede como parte de sus ingresos.
El porcentaje de retención tampoco es idéntico para todos los trabajadores. Puede variar en función de las retribuciones previstas y de determinadas circunstancias personales y familiares comunicadas a la empresa, entre otros factores establecidos por la normativa tributaria.
Por eso dos trabajadores que tienen un salario parecido pueden tener porcentajes de retención diferentes.
También es posible que la retención cambie durante el año si se produce una regularización debido a variaciones en las retribuciones o en otras circunstancias que afectan al cálculo.
Esto explica por qué comparar únicamente el porcentaje de IRPF de tu nómina con el de un compañero no permite concluir que uno de los dos esté necesariamente pagando de más o de menos.
Otras posibles deducciones
Dependiendo de la situación del trabajador, pueden aparecer otras cantidades.
Por ejemplo, podría existir la devolución de un anticipo salarial, una cuota sindical cuando corresponda o una retención derivada de un embargo salarial realizado conforme a las reglas legalmente aplicables.
No todas estas deducciones aparecerán en todas las nóminas.
Si encuentras un concepto que no reconoces, lo recomendable es averiguar exactamente qué significa antes de asumir que existe un error.
Del salario bruto al salario neto
Llegados a este punto ya podemos entender una de las diferencias más utilizadas cuando hablamos de salarios: bruto y neto.
De manera sencilla, el salario bruto representa las cantidades salariales antes de practicar las deducciones que correspondan.
El salario neto es lo que queda después de aplicar esas deducciones.
En una nómina podemos visualizar el proceso con esta fórmula:
Total devengado − total deducciones = líquido a percibir
Sin embargo, conviene tener presente un pequeño matiz: total devengado y salario bruto no siempre son expresiones perfectamente intercambiables, porque dentro de los devengos pueden existir percepciones no salariales.
Para interpretar una nómina concreta resulta más preciso fijarse en los conceptos que realmente aparecen en ella que utilizar “bruto” como sinónimo automático de cualquier total.
Si lo que quieres es estimar cuánto puede quedarte después de las principales deducciones a partir de un salario bruto, puedes utilizar nuestra Calculadora de sueldo neto.
¿Qué significa “líquido a percibir”?
Esta es probablemente la cifra que más rápidamente buscamos cuando recibimos una nómina.
El líquido a percibir es la cantidad que queda después de restar las deducciones al total devengado.
En términos prácticos responde a la pregunta:
“¿Cuánto me tienen que pagar?”
Por ejemplo, si tenemos:
Total devengado: 1.750 €
Total deducciones: 285 €
el resultado sería:
Líquido a percibir: 1.465 €
Ese es el importe final que corresponde abonar al trabajador de acuerdo con esa liquidación.
Normalmente debería coincidir con la cantidad efectivamente pagada, aunque habrá que tener en cuenta las circunstancias concretas y la forma en que se haya realizado el pago.
Si la nómina indica un líquido de 1.465 euros y el ingreso recibido es diferente, conviene comprobar qué ha ocurrido en lugar de comparar únicamente el ingreso bancario con el salario base.
Bases de cotización: para qué sirven
Llegamos a una de las partes que más confusión suele producir al leer una nómina.
En la zona inferior del recibo aparecen normalmente diferentes bases de cotización.
Lo primero que debemos tener claro es que:
base de cotización ≠ salario base ≠ salario neto.
La base de cotización es una cantidad de referencia sobre la que se aplican los correspondientes tipos de cotización a la Seguridad Social.
Su importancia va más allá del descuento que vemos cada mes en la nómina. Las bases de cotización intervienen también en el cálculo de distintas prestaciones del sistema de Seguridad Social.
Base de contingencias comunes
La base de cotización por contingencias comunes se utiliza para calcular las cotizaciones destinadas a cubrir las denominadas contingencias comunes.
Entre las situaciones protegidas por este ámbito se encuentran prestaciones relacionadas con circunstancias que no tienen su origen en un accidente de trabajo o una enfermedad profesional.
Para entender la nómina no necesitamos entrar ahora en todas las prestaciones que pueden derivarse de esta base. Lo importante es identificarla y comprender que sobre ella se aplica, entre otros conceptos, la cotización por contingencias comunes.
Como hemos visto, en 2026 el tipo general es del 28,30 %, repartido entre empresa y trabajador: 23,60 % corresponde a la empresa y 4,70 % al trabajador.
Por tanto, si ves una deducción por contingencias comunes, el porcentaje correspondiente al trabajador se está aplicando sobre esta base, no simplemente sobre la cifra que aparece como salario base.
Base de contingencias profesionales y conceptos de recaudación conjunta
En la nómina también puede aparecer la base utilizada para las contingencias profesionales, es decir, las relacionadas con accidentes de trabajo y enfermedades profesionales.
Esta base sirve además como referencia para determinados conceptos de recaudación conjunta, como desempleo y formación profesional.
Una diferencia importante es que las primas correspondientes a accidentes de trabajo y enfermedades profesionales son a cargo exclusivo de la empresa. No debes interpretar esas cotizaciones empresariales como otro descuento que se resta de tu líquido.
¿Por qué la base de cotización puede ser diferente de mi salario mensual?
Esta es una de las preguntas más útiles para aprender a interpretar una nómina.
Imagina que cobras tus pagas extraordinarias aparte, por ejemplo en verano y Navidad. Podrías pensar que, durante un mes ordinario, la base de cotización debería coincidir simplemente con las cantidades salariales que estás cobrando ese mes.
No tiene por qué ser así.
Para determinar la base de cotización por contingencias comunes se tienen en cuenta las remuneraciones computables y se añade la parte proporcional de las gratificaciones extraordinarias y de otros conceptos con vencimiento superior al mensual que correspondan.
Esto puede hacer que aparezca en las bases una cantidad correspondiente a la prorrata de pagas extraordinarias aunque ese mes no hayas cobrado realmente una parte de la paga extra en tu líquido.
Y esta diferencia nos lleva directamente a otra de las confusiones más frecuentes al leer una nómina.
La prorrata de pagas extra en la nómina
Hay que distinguir dos cosas que pueden parecer iguales a primera vista:
la prorrata de pagas extraordinarias utilizada para calcular la cotización
y
tener las pagas extraordinarias efectivamente prorrateadas en el salario mensual.
No son necesariamente lo mismo.
Supongamos que un trabajador tiene dos pagas extraordinarias que cobra separadamente en determinados momentos del año.
Aunque esas pagas no se estén abonando mes a mes junto con su nómina ordinaria, la parte proporcional correspondiente puede incorporarse al cálculo de la base de cotización.
Por eso puedes encontrar una referencia a la prorrata de pagas extraordinarias en la zona donde se calculan las bases sin que eso signifique que el dinero de esas pagas se esté incorporando al líquido que recibes cada mes.
En cambio, si las pagas están efectivamente prorrateadas en las mensualidades conforme a las reglas aplicables, su importe aparecerá formando parte de las cantidades que vas cobrando durante el año.
Por tanto, si ves la expresión “prorrata pagas extra”, fíjate primero en qué parte de la nómina aparece.
No concluyas automáticamente:
“Aquí pone prorrata, así que ya me están pagando las extras todos los meses.”
Puede tratarse simplemente de la prorrata utilizada a efectos de determinar la base de cotización.
Esta diferencia será también importante cuando incorporemos nuestra futura Calculadora de pagas extra prorrateadas.
Aportaciones de la empresa: por qué aparecen si no te las descuentan
En muchas nóminas aparece una zona con cantidades y porcentajes correspondientes a las aportaciones de la empresa a la Seguridad Social. Es fácil mirar esas cifras y pensar que también se están descontando del salario del trabajador.
No es así.
El recibo de salarios debe informar de la cotización total a la Seguridad Social, distinguiendo entre la aportación que corresponde al trabajador y la que corresponde al empresario.
La diferencia fundamental es:
Cotización del trabajador → se descuenta de la nómina.
Cotización empresarial → la paga la empresa y no se vuelve a restar del líquido del trabajador.
Por ejemplo, en las contingencias comunes de 2026 existe un tipo general del 28,30 %. De ese porcentaje, el 4,70 % corresponde al trabajador y el 23,60 % a la empresa.
Si la base sobre la que se aplica fuese de 1.750 euros, la aportación del trabajador por este concepto sería de 82,25 euros, mientras que la empresa asumiría 413 euros.
Los 413 euros de la empresa pueden aparecer informativamente en la nómina, pero no se descuentan de los 1.750 euros del trabajador.
Lo mismo ocurre con otras aportaciones empresariales. Por eso es importante no sumar todos los porcentajes que aparecen en el recibo y concluir que se están restando del salario.
Ejemplo práctico: cómo leer una nómina de principio a fin
Vamos a aplicar lo que hemos visto hasta ahora a una nómina ficticia.
Para que el ejemplo sea fácil de seguir, utilizaremos un trabajador con contrato indefinido a jornada completa que cobra las pagas extraordinarias prorrateadas. Supondremos además que no existen horas extraordinarias, salario en especie ni otras circunstancias especiales.
Las cifras tienen una finalidad didáctica. Una nómina real puede incluir otros conceptos y el porcentaje de IRPF dependerá de las circunstancias del trabajador.
1. Comprobamos los datos y el periodo
Lo primero sería verificar los datos de empresa y trabajador y comprobar el periodo de liquidación.
Imaginemos:
Periodo: 1 al 30 de septiembre de 2026
Tipo de contrato: indefinido, jornada completa
Periodo liquidado: mes completo
También revisaríamos que los datos personales, número de afiliación y clasificación profesional sean correctos.
Todavía no necesitamos realizar ningún cálculo.
2. Localizamos los devengos
Nuestra nómina ficticia contiene tres conceptos salariales:
| Devengos | Importe |
|---|---|
| Salario base | 1.400,00 € |
| Complemento salarial | 150,00 € |
| Prorrata de pagas extraordinarias | 200,00 € |
| Total devengado | 1.750,00 € |
Ya podemos responder a una primera pregunta:
¿Cuánto se ha generado antes de aplicar las deducciones?
En nuestro ejemplo, 1.750 euros.
Como las pagas extraordinarias están efectivamente prorrateadas, esos 200 euros forman parte de la retribución que se está abonando ese mes.
3. Comprobamos el total devengado
El cálculo es sencillo:
1.400 € + 150 € + 200 € = 1.750 €
Por tanto:
Total devengado: 1.750 €
Todavía no sabemos cuánto recibirá finalmente el trabajador porque faltan las deducciones.
4. Calculamos las principales cotizaciones del trabajador
Para simplificar el ejemplo, vamos a suponer que los 1.750 euros constituyen también la base utilizada para las cotizaciones ordinarias que estamos mostrando.
En 2026, para un trabajador con contratación indefinida, tendríamos entre las aportaciones del trabajador:
| Concepto | Tipo trabajador | Importe aproximado |
|---|---|---|
| Contingencias comunes | 4,70 % | 82,25 € |
| Desempleo | 1,55 % | 27,13 € |
| Formación profesional | 0,10 % | 1,75 € |
| MEI | 0,15 % | 2,63 € |
| Total de estas cotizaciones | 113,76 € |
Las pequeñas diferencias de céntimos que pueden encontrarse en cálculos reales dependerán de las reglas de cálculo y redondeo utilizadas en la nómina.
Lo importante aquí es entender el mecanismo:
base de cotización × porcentaje correspondiente = aportación del trabajador.
Estas cantidades sí forman parte de las deducciones de su nómina.
5. Aplicamos la retención del IRPF
Ahora supongamos, únicamente para construir el ejemplo, que a este trabajador le corresponde una retención de IRPF del 10 %.
Sobre 1.750 euros:
1.750 € × 10 % = 175 €
Por tanto, en nuestra nómina aparecería:
Retención IRPF: 175 €
Ese 10 % no debe interpretarse como un porcentaje general aplicable a alguien que cobre 1.750 euros. Lo utilizamos exclusivamente para que el ejemplo sea sencillo.
El porcentaje real de retención se calcula teniendo en cuenta las circunstancias que correspondan en cada caso.
6. Calculamos el total de deducciones
Ya tenemos las principales deducciones del ejemplo:
| Deducciones | Importe |
|---|---|
| Contingencias comunes | 82,25 € |
| Desempleo | 27,13 € |
| Formación profesional | 1,75 € |
| MEI | 2,63 € |
| IRPF | 175,00 € |
| Total deducciones | 288,76 € |
Ahora podemos pasar del total devengado al líquido.
7. Calculamos el líquido a percibir
Aplicamos la fórmula que vimos anteriormente:
Total devengado − total deducciones = líquido a percibir
En nuestro ejemplo:
1.750,00 € − 288,76 € = 1.461,24 €
Por tanto:
Líquido a percibir: 1.461,24 €
Esta es la cantidad final que debería abonarse al trabajador según nuestra nómina ficticia.
Ahora podemos ver claramente por qué no debemos confundir los distintos importes:
Salario base: 1.400 €
Total devengado: 1.750 €
Líquido a percibir: 1.461,24 €
Los tres números aparecen relacionados con la retribución, pero significan cosas diferentes.
8. Revisamos las bases de cotización
Finalmente llegamos a las bases.
Como en nuestro ejemplo las pagas extraordinarias ya están prorrateadas en las mensualidades y hemos eliminado otras complicaciones, hemos utilizado una base de 1.750 euros para ilustrar las cotizaciones ordinarias anteriores.
En una nómina real esto puede ser diferente.
Si las pagas extraordinarias se cobraran separadamente, por ejemplo, podría aparecer su parte proporcional al calcular determinadas bases de cotización aunque esa cantidad no estuviese incluida en el líquido que se cobra ese mes.
También pueden intervenir otros conceptos con reglas específicas.
Por eso, si la base de cotización de tu nómina no coincide exactamente con el salario base o con el líquido a percibir, esa diferencia no demuestra por sí misma que exista un error.
Hay que comprobar qué conceptos se están incluyendo.
La nómina completa de nuestro ejemplo
Podemos resumir todo el recorrido de esta forma:
| Concepto | Importe |
|---|---|
| Salario base | 1.400,00 € |
| Complemento salarial | 150,00 € |
| Prorrata pagas extraordinarias | 200,00 € |
| Total devengado | 1.750,00 € |
| Cotizaciones trabajador | −113,76 € |
| IRPF | −175,00 € |
| Total deducciones | −288,76 € |
| Líquido a percibir | 1.461,24 € |
El proceso que hemos seguido es exactamente el que puedes aplicar cuando tengas delante tu propia nómina:
primero identificas qué has generado → después compruebas qué te descuentan → finalmente verificas el líquido que debes recibir.
Las bases de cotización y las aportaciones empresariales aportan información adicional que también merece la pena revisar, pero no deben confundirse con el importe que finalmente se ingresa al trabajador.
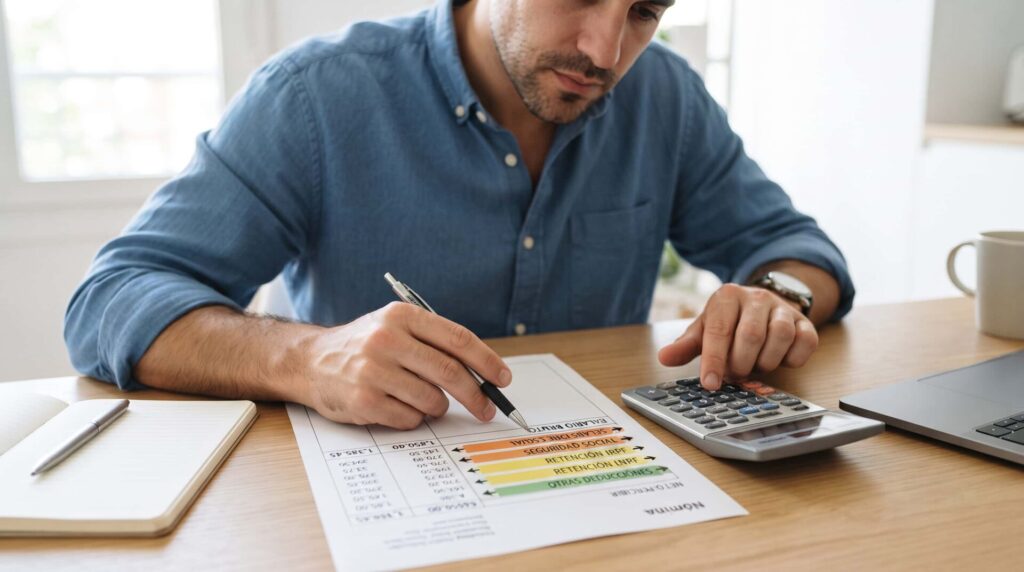
Cómo saber si tu nómina está bien
Una vez que sabemos localizar cada parte, podemos utilizar la propia nómina como una pequeña lista de comprobación.
No se trata únicamente de verificar que el ingreso bancario coincide con el líquido. También conviene comprobar cómo se ha llegado hasta esa cantidad.
Puedes empezar revisando el periodo de liquidación y el número de días. Después comprueba tu clasificación profesional y localiza el salario base.
El siguiente paso es revisar los complementos. Si tu convenio establece determinados pluses y cumples los requisitos para cobrarlos, comprueba que estén reflejados correctamente.
Si has realizado horas extraordinarias o complementarias, verifica cómo aparecen. Lo mismo ocurre con las pagas extraordinarias: debes saber si se cobran separadamente o están realmente prorrateadas.
A continuación puedes revisar las bases de cotización y las deducciones de Seguridad Social e IRPF.
Finalmente, comprueba:
Total devengado − total deducciones = líquido a percibir
y compara ese líquido con la cantidad que realmente has recibido.
Para algunas de estas comprobaciones puedes utilizar nuestras herramientas:
Una diferencia entre lo que esperabas y lo que aparece en la nómina no significa automáticamente que la empresa haya cometido un error. Puede existir una explicación relacionada con el periodo liquidado, una ausencia, una regularización del IRPF, un complemento variable u otra circunstancia.
Pero precisamente por eso es útil aprender a leer el recibo: permite localizar dónde aparece la diferencia y saber qué debes comprobar antes de pedir una explicación.
Errores que deberías revisar en una nómina
Cuando una nómina contiene una cantidad diferente de la que esperabas, eso no demuestra por sí solo que exista un error. Puede haber complementos variables, regularizaciones, ausencias, cambios en la retención del IRPF u otras circunstancias que expliquen la diferencia.
Sin embargo, hay determinados datos y conceptos que merece la pena comprobar.
Clasificación profesional incorrecta
Revisa la clasificación profesional que aparece en la documentación laboral y compárala con las funciones que realizas y con lo establecido en el convenio colectivo.
Una clasificación incorrecta puede tener consecuencias salariales si provoca, por ejemplo, que se esté aplicando una tabla salarial que no corresponde con las funciones efectivamente desempeñadas.
Salario base inferior al correspondiente
No basta con comparar tu salario base con el de otra persona que realiza un trabajo parecido.
Lo adecuado es identificar el convenio colectivo aplicable, la clasificación profesional y las tablas salariales vigentes. A partir de ahí podrás comprobar si el salario reflejado se corresponde con el mínimo que te corresponde.
Nuestra Calculadora de salario según convenio puede servirte de apoyo para realizar esta comprobación.
Complementos que no aparecen
No todos los trabajadores tienen derecho a los mismos complementos. Dependerán del convenio, del puesto y de las circunstancias en las que se presta el trabajo.
Pero si consideras que te corresponde un determinado plus por nocturnidad, turnicidad, antigüedad u otro concepto, comprueba primero cómo lo regula tu convenio y después revisa cómo aparece reflejado en la nómina.
Horas extraordinarias que no están reflejadas
Si has realizado horas extraordinarias, comprueba el registro horario y la forma en que deben compensarse según las reglas aplicables.
No todas las horas extraordinarias tienen que traducirse necesariamente en una cantidad adicional en la nómina, ya que pueden existir supuestos de compensación mediante descanso. Por eso conviene revisar conjuntamente el registro horario, el convenio y las condiciones aplicables.
Pagas extraordinarias que no cuadran
Comprueba primero si tus pagas extraordinarias se cobran separadamente o están prorrateadas.
Como hemos visto, tampoco debes confundir la prorrata que puede utilizarse para calcular determinadas bases de cotización con el hecho de estar cobrando realmente las pagas extraordinarias todos los meses.
Si existe una diferencia, revisa cómo regula las pagas tu convenio y qué conceptos deben incluirse en ellas.
Número de días incorrecto
El periodo de liquidación y los días incluidos pueden explicar diferencias importantes en el salario.
Esto puede ser especialmente relevante cuando el contrato comienza o termina durante el mes, se han producido ausencias o existe alguna otra situación que afecta a la liquidación.
Antes de revisar porcentajes y bases, comprueba que la nómina corresponde realmente al periodo que debería estar pagándose.
Deducciones que no reconoces
Las cotizaciones a la Seguridad Social y, cuando corresponda, la retención del IRPF son deducciones normales.
Pero si aparece otro concepto que desconoces, intenta averiguar su origen. Puede tratarse de un anticipo, una regularización u otra deducción aplicable, pero deberías poder identificar por qué se está descontando esa cantidad.
Una base de cotización que parece incoherente
Recuerda que la base de cotización no tiene por qué coincidir con el salario base, con el total devengado ni con el líquido a percibir.
Antes de concluir que existe un error, comprueba qué conceptos se han incluido y si existe, por ejemplo, una prorrata de pagas extraordinarias a efectos de cotización.
¿Qué hacer si crees que tu nómina está mal?
Si después de revisar la nómina sigues pensando que existe una diferencia, lo primero es reunir la documentación necesaria para comprobarla.
Una buena referencia inicial es comparar:
contrato + convenio colectivo + nómina + registro horario y demás documentación disponible.
Si la diferencia afecta al salario, identifica exactamente qué concepto consideras incorrecto. Es mucho más útil preguntar por qué falta un determinado complemento o cómo se ha calculado una cantidad concreta que limitarse a decir que “la nómina está mal”.
Puedes solicitar una aclaración a la empresa, al departamento de Recursos Humanos o a la gestoría, dependiendo de cómo esté organizada la gestión laboral.
Si existe una diferencia salarial relevante, conserva nóminas, contrato, cuadrantes, registros horarios y comunicaciones que puedan acreditar las condiciones de trabajo y las cantidades pendientes.
Cuando el problema no se resuelve y existe un conflicto real, puede ser necesario acudir a la representación legal de los trabajadores, un sindicato, un graduado social o un abogado laboralista y valorar las vías disponibles para reclamar.
En MicroCurros también puedes consultar nuestros contenidos sobre reclamación de salarios y utilizar el Generador de reclamación por impago de nómina cuando el problema sea precisamente la falta de pago.
Preguntas frecuentes sobre la nómina
¿Salario bruto y total devengado son lo mismo?
No necesariamente.
El salario bruto se utiliza habitualmente para referirse a la retribución antes de aplicar las correspondientes deducciones. El total devengado, en cambio, suma los devengos reflejados en la nómina y puede incluir también determinadas percepciones no salariales.
Por eso no conviene utilizar ambos términos como si fueran siempre exactamente equivalentes.
¿Dónde aparece el salario neto?
En la nómina debes localizar el líquido a percibir.
Es el resultado de restar las deducciones al total devengado y representa la cantidad final que corresponde abonar al trabajador según esa liquidación.
¿Por qué cambia mi nómina de un mes a otro?
Puede haber numerosas razones.
Horas extraordinarias o complementarias, complementos variables, ausencias, situaciones de incapacidad temporal, cambios en el número de días liquidados, regularizaciones del IRPF u otros conceptos pueden hacer que dos nóminas consecutivas sean diferentes.
La mejor forma de encontrar la causa es comparar ambas nóminas concepto por concepto, en lugar de mirar únicamente el líquido final.
¿Qué diferencia hay entre salario base y base de cotización?
El salario base es un concepto retributivo que forma parte del salario.
La base de cotización es una cantidad calculada conforme a las reglas de Seguridad Social y se utiliza para aplicar los correspondientes tipos de cotización.
Por eso ambas cifras pueden ser diferentes.
¿Por qué me descuentan Seguridad Social?
Porque una parte de las cotizaciones corresponde al trabajador.
En la nómina aparecen deducciones por conceptos como contingencias comunes, desempleo, formación profesional y MEI cuando correspondan.
La empresa también realiza sus propias aportaciones, pero estas no se descuentan nuevamente del líquido del trabajador.
¿Por qué me descuentan IRPF?
La retención de IRPF es un pago a cuenta del impuesto.
La empresa retiene la cantidad correspondiente en la nómina y la ingresa en Hacienda por cuenta del trabajador. El porcentaje puede variar según las retribuciones previstas y las circunstancias que deban tenerse en cuenta para calcular la retención.
¿Qué significa prorrata de pagas extra?
Puede referirse a situaciones diferentes y hay que comprobar en qué parte de la nómina aparece.
Si las pagas extraordinarias están efectivamente prorrateadas, una parte de ellas se cobra junto con las mensualidades ordinarias.
Pero también puede aparecer una prorrata de pagas extraordinarias para determinar determinadas bases de cotización, aunque las pagas se cobren separadamente en otros momentos del año.
¿Las cotizaciones de la empresa me las descuentan a mí?
No.
La aportación empresarial a la Seguridad Social forma parte del coste que asume la empresa y aparece en la nómina con carácter informativo.
La parte correspondiente al trabajador sí aparece entre sus deducciones. Es importante no sumar ambas y pensar que todo ese dinero se está restando de tu salario.
¿Cómo sé qué convenio colectivo se está aplicando?
Puedes empezar revisando tu contrato y la información facilitada por la empresa. La actividad de la empresa, su ámbito territorial y las reglas de aplicación de los convenios también son relevantes para determinar cuál corresponde.
No debe darse por hecho que un convenio se aplica simplemente porque su nombre parece coincidir con el puesto que desempeñas.
Puedes ampliar esta cuestión en nuestro artículo ¿Qué prevalece, el contrato o el convenio?.
Entender tu nómina te ayuda a detectar problemas
No necesitas conocer toda la normativa laboral y de Seguridad Social para empezar a interpretar correctamente una nómina.
Si sabes localizar los devengos, las deducciones, el líquido a percibir y las bases de cotización, ya puedes comprender gran parte del documento y, sobre todo, detectar cantidades que merece la pena revisar.
El objetivo no es memorizar porcentajes, sino entender de dónde sale cada cifra. Una vez que conoces ese recorrido, una nómina deja de ser una sucesión de conceptos difíciles de interpretar y se convierte en un documento que puedes comprobar paso a paso.
Artículos y herramientas relacionados
Para revisar con más detalle tu salario y tus condiciones laborales, puedes consultar: